 وزارة الإعلام اللبنانية
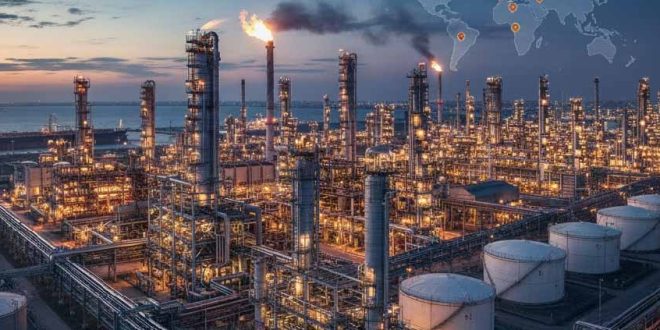
كتب الباحث في الجيوبوليتيك والاقتصاد السياسي الدكتور علي عيسى لموقع وزارة الاعلام – مديرية الدراسات والمنشورات اللبنانية دراسة تحت عنوان: “أمن التكرير: الحلقة التي نسيها العالم في معادلة الطاقة لماذا لا يكفي امتلاك النفط إذا تعطلت المصافي؟”، جاء فيها:
عندما تهتز أسواق الطاقة بسبب حرب أو أزمة جيوسياسية، يتجه العالم تلقائياً إلى الرقم الأكثر شهرة في هذه السوق: سعر برميل النفط. وعندما يقع التصعيد في الخليج أو يتعرض مضيق هرمز للخطر، يصبح السؤال الأول هو حجم الإمدادات التي يمكن أن تختفي من السوق والمستوى الذي قد يصل إليه سعر برنت. غير أن أزمات الطاقة الأخيرة، وخصوصاً التطورات التي شهدها عام 2026، كشفت أن هذه القراءة، على أهميتها، لم تعد كافية لفهم الطريقة التي تنتقل بها الصدمة من منطقة النزاع إلى الاقتصاد العالمي. فقد يكون النفط موجوداً، والآبار مستمرة في الإنتاج، وحتى الناقلات قادرة على نقل جزء كبير منه، بينما ترتفع أسعار الديزل والبنزين ووقود الطائرات إلى مستويات لا يفسرها ارتفاع الخام وحده. وبين البئر والمستهلك تظهر هنا حلقة غالباً ما تحصل على اهتمام أقل من حقول النفط والمضائق البحرية، مع أنها قد تتحول في ظروف الحرب إلى نقطة اختناق استراتيجية: المصفاة.
من هنا يبرز مفهوم يحتاج إلى موقع أكثر مركزية في النقاش حول أمن الطاقة، هو «أمن التكرير» – Refining Security. فأمن الطاقة لا يعني فقط قدرة الدولة على إنتاج النفط أو استيراده، وإنما قدرتها أيضاً على تحويل الخام بصورة مستمرة ومرنة إلى المنتجات التي يحتاجها الاقتصاد، بالكميات والمواصفات وفي المواقع المناسبة، والاستمرار في ذلك عندما تقع حرب أو تُفرض عقوبات أو تتعطل مصافٍ أو تضطرب طرق الملاحة والتجارة. فالنفط الخام، مهما بلغت وفرته، لا يشغّل شاحنة ولا طائرة ولا آلة زراعية قبل أن يمر عبر منظومة صناعية ولوجستية تحوله إلى وقود قابل للاستخدام. ولذلك فإن امتلاك الخام أو القدرة على الوصول إليه يمثل شرطاً أساسياً لأمن الطاقة، لكنه ليس الشرط الوحيد.
من أمن النفط إلى أمن سلسلة الطاقة
بُني مفهوم أمن الطاقة تاريخياً حول مجموعة من المخاطر الواضحة: حجم الاحتياطيات، والقدرة الإنتاجية، وتنوع الموردين، وخطوط الأنابيب والموانئ، والمخزونات الاستراتيجية، وأمن الممرات البحرية. ولهذا اكتسبت نقاط مثل هرمز وباب المندب وقناة السويس أهمية استثنائية، لأنها تقع في أماكن تستطيع فيها الجغرافيا أن تضغط كميات هائلة من التجارة والطاقة داخل ممرات محدودة. لكن التركيز على وصول الخام يخفي أحياناً حقيقة أن رحلة الطاقة لا تنتهي عندما تعبر الناقلة المضيق أو تصل إلى الميناء؛ فبعد ذلك تبدأ مرحلة التكرير، ثم التخزين، ثم نقل المنتجات وتوزيعها حتى تصل إلى الاقتصاد.
بهذا المعنى، يمكن النظر إلى أمن الطاقة باعتباره سلسلة مترابطة تبدأ بـأمن الإمداد، ثم أمن الممرات، فأمن التكرير، وأخيراً أمن التخزين والتوزيع. ويمكن لأي حلقة من هذه الحلقات أن تتحول إلى نقطة ضعف مستقلة. فإذا كانت المشكلة نقصاً في الخام، تستطيع الدول محاولة زيادة الإنتاج أو السحب من الاحتياطيات الاستراتيجية. وإذا تعطلت الملاحة، يمكن اللجوء، ضمن حدود معينة، إلى خطوط أنابيب أو طرق وموانئ بديلة. أما إذا كان النفط موجوداً ووصل بالفعل إلى الأسواق لكن طاقة التكرير نفسها أصبحت محدودة، فإن ضخ مزيد من الخام لا يؤدي تلقائياً إلى إنتاج مزيد من الوقود. عند هذه النقطة لا تكون المشكلة في البئر أو المضيق، وإنما في القدرة الصناعية الواقعة بينهما وبين المستهلك.
وهنا يمكن الحديث عن «اختناق التكرير – Refining Chokepoint». فالمصفاة ليست مضيقاً جغرافياً بالمعنى التقليدي، لكنها تستطيع في ظروف معينة أداء وظيفة اقتصادية مشابهة. فكما يضغط المضيق البحري حركة كميات كبيرة من النفط داخل مساحة جغرافية محدودة، يمكن لانخفاض طاقة التكرير أن يضغط القدرة على تحويل كميات كبيرة من الخام إلى المنتجات التي يحتاجها الاقتصاد. ولا يعني ذلك أن تعطل مصفاة واحدة يكفي لإحداث أزمة عالمية، لأن الأسواق قادرة عادة على إعادة توجيه الشحنات والاستفادة من طاقات بديلة. لكن الوضع يتغير عندما تتزامن خسارة طاقة تكرير كبيرة مع انخفاض المخزونات واضطراب الشحن والعقوبات وتعطل أكثر من مركز إنتاجي في الوقت نفسه؛ عندها تصبح مرونة النظام محدودة، وترتفع القيمة الاقتصادية لكل برميل يمكن تكريره وليس لكل برميل يمكن استخراجه فقط.
روسيا والخليج واختبار المصفاة
تقدم الحالة الروسية مثالاً واضحاً على هذا الفرق. فالضربات التي تعرضت لها منشآت التكرير الروسية لا تقلل بالضرورة كمية النفط الموجودة تحت الأرض، لكنها تؤثر في قدرة موسكو على تحويل جزء من الخام إلى منتجات قابلة للاستهلاك والتصدير. ولذلك يمكن لروسيا، من حيث المبدأ، أن تستفيد من ارتفاع سعر النفط الخام في الوقت نفسه الذي تتراجع فيه قدرتها على إنتاج بعض المنتجات المكررة أو تصديرها. وهنا يظهر الفرق بين القوة التي يمنحها امتلاك الموارد والقوة التي تمنحها القدرة على تحويل هذه الموارد إلى منتجات يحتاجها السوق.
أما في الخليج، فتزداد الصورة تعقيداً لأن أمن التكرير يتقاطع مباشرة مع أمن الممرات. فالمنطقة ليست فقط مركزاً رئيسياً لإنتاج الخام، بل أصبحت خلال العقود الأخيرة مركزاً متزايد الأهمية للتكرير وتصدير المنتجات النفطية. وإذا تزامنت مخاطر المنشآت مع اضطراب الملاحة عبر هرمز أو طرق بحرية أخرى، فإن السوق قد تواجه صدمتين في الوقت نفسه: صعوبة نقل الخام والمنتجات، وتراجع القدرة على إنتاج بعض هذه المنتجات. وعندما تقع اضطرابات مماثلة بالتزامن مع تراجع قدرة التكرير في روسيا أو مناطق أخرى، لا يعود الأمر أزمة محلية، بل يصبح اختباراً لمدى قدرة شبكة التكرير العالمية على إعادة توزيع الإنتاج وتعويض النقص.
ومن هنا تحديداً يكتسب الديزل أهمية تتجاوز كونه منتجاً نفطياً آخر، لأنه يشكل أحد أهم أنواع الوقود المستخدمة في حركة الاقتصاد الفعلي. فالشاحنات والمعدات الزراعية والإنشائية والتعدينية وأجزاء من الصناعة والخدمات اللوجستية تعتمد عليه بدرجات متفاوتة، ما يعني أن ارتفاع سعره لا يبقى داخل قطاع الطاقة، بل ينتقل عبر شبكة الإنتاج والنقل إلى قطاعات أخرى. فالمزارع الذي يدفع أكثر لتشغيل معداته يواجه كلفة إنتاج أعلى، وشركة النقل التي تنقل المحصول أو المواد الصناعية تتحمل بدورها زيادة إضافية، ثم تنتقل هذه الزيادة جزئياً إلى الموزع والمتجر والمستهلك. وهكذا قد يدفع شخص لا يستخدم الديزل مباشرة جزءاً من ارتفاع سعره داخل فاتورة الغذاء أو البناء أو السلع اليومية.
عندما يصبح الديزل سعراً للحركة
لهذا يمكن وصف الديزل بأنه، إلى حد ما، سعر لحركة الاقتصاد وليس مجرد سعر لوقود معين. وهذا ما يجعل العلاقة بين الخام والمنتجات المكررة مهمة عند تحليل التضخم. فعندما يرتفع النفط والديزل معاً بالنسب نفسها تقريباً، يمكن تفسير جزء كبير من الصدمة بارتفاع المادة الأولية. لكن عندما ترتفع المنتجات المكررة بوتيرة أكبر بكثير من الخام، أو تبقى مرتفعة بعد تراجعه، تصبح هناك إشارة إلى وجود ضغط إضافي في التكرير أو المخزونات أو النقل والتوزيع.
ومن المؤشرات التي تساعد على قراءة هذه العلاقة ما يعرف بـDiesel Crack Spread، أي الفارق التقريبي بين قيمة الديزل وقيمة الخام المستخدم في إنتاجه. فعندما يتسع هذا الهامش بصورة استثنائية، لا تقول السوق إن النفط أصبح أغلى فقط، بل إن تحويل النفط إلى ديزل أصبح أكثر قيمة وندرة. وهنا تكمن إحدى النقاط الأساسية في مفهوم أمن التكرير: وجود الخام لا يساوي بالضرورة وجود المنتج النهائي، كما أن انخفاض الخام لا يعني بالضرورة انخفاضاً فورياً وموازياً في أسعار الوقود.
لنفترض، مثلاً، أن تسوية سياسية أعادت الملاحة الطبيعية عبر مضيق هرمز وخفضت احتمال توسع الحرب. تستطيع علاوة المخاطر الجيوسياسية المضافة إلى النفط أن تنخفض بسرعة، وقد تتراجع أسعار الخام خلال ساعات أو أيام لأن الأسواق المالية تعيد تسعير المستقبل بصورة شبه فورية. لكن المصفاة المتضررة لا يمكن إصلاحها ببيان سياسي، والمخزونات التي استُنزفت تحتاج إلى وقت لإعادة بنائها، وشركات التأمين والشحن لا تعيد تسعير المخاطر بالسرعة نفسها، كما تحتاج الناقلات والعقود التجارية ومسارات الإمداد إلى فترة لإعادة تنظيمها. ولذلك يمكن أن ينخفض الخام بينما تبقى هوامش التكرير وأسعار الديزل مرتفعة نسبياً لفترة أطول.
وهذه الفجوة الزمنية مهمة جداً، لأنها تعني أن انتهاء الأزمة الجيوسياسية لا يساوي بالضرورة انتهاء الأزمة الاقتصادية في اللحظة نفسها. فالسلام يمكن أن يخفض علاوة المخاطر بسرعة، لكنه لا يعيد بناء البنية التحتية والمخزونات فوراً. ومن هنا يمكن أن تنتهي أزمة هرمز سياسياً قبل أن تختفي آثارها التضخمية، ويمكن لسعر النفط أن يتراجع بينما تستمر بعض القطاعات في دفع كلفة الحرب من خلال أسعار الوقود والنقل والإنتاج.
من المصفاة إلى البنك المركزي
عند هذه النقطة يغادر أمن التكرير قطاع الطاقة ليصبح جزءاً من النقاش حول التضخم والسياسة النقدية. فارتفاع الديزل يرفع تكاليف النقل والإنتاج، وإذا استمر فترة كافية قد تبدأ الشركات بتمرير جزء من هذه التكاليف إلى أسعار السلع والخدمات. ولا يحدث هذا الانتقال بالنسبة نفسها في جميع الاقتصادات، إذ تتدخل عوامل مثل الضرائب والدعم وسعر الصرف وحجم المخزونات وقوة المنافسة والطلب المحلي في تحديد مقدار الصدمة التي تصل إلى المستهلك. لكن كلما طال أمد ارتفاع المنتجات المكررة، ازداد احتمال انتقاله من بند الطاقة إلى تضخم أوسع وأكثر استدامة.
وهنا تواجه البنوك المركزية مشكلة معروفة ولكنها شديدة التعقيد: فهي لا تستطيع إنتاج النفط أو إصلاح مصفاة أو فتح مضيق بحري، لكنها مسؤولة عن استقرار الأسعار. فإذا اعتبرت صدمة الطاقة مؤقتة ولم تجد دليلاً على انتقالها إلى الأجور والخدمات وتوقعات التضخم، يمكنها تجنب الاستجابة المفرطة. أما إذا استمرت الصدمة وبدأت آثارها تنتشر داخل الاقتصاد، فقد تضطر إلى الإبقاء على الفائدة مرتفعة أو تشديد السياسة النقدية، رغم أن أصل المشكلة يقع في جانب العرض وليس في فائض الطلب.
وهكذا تتشكل سلسلة انتقال أطول من تلك التي نراها عادة عندما ننظر فقط إلى سعر البرميل: حرب تؤثر في ممر بحري أو منشأة طاقة، فتضغط على النفط والتكرير، وترفع أسعار الديزل والنقل والإنتاج، ثم تنتقل إلى التضخم، ومنه إلى الفائدة وكلفة الدين والاستثمار والنمو. وبذلك تصبح الجغرافيا السياسية جزءاً من السياسة النقدية، ويمكن لضربة أصابت منشأة على بعد آلاف الكيلومترات أن تصل، عبر سلسلة طويلة من الأسعار والأسواق، إلى كلفة قرض تدفعه أسرة أو شركة في اقتصاد لم يشارك أصلاً في الحرب.
وهنا أيضاً يظهر الرابط بين مفهوم أمن التكرير ومفهوم «المضيق المالي». فالمضيق الجغرافي يضغط على تدفقات الطاقة، واختناق التكرير يضغط على المنتجات القابلة للاستخدام، وارتفاع المنتجات يضغط على الأسعار، ثم ينتقل التضخم إلى أسعار الفائدة وأسواق السندات والدين. وبذلك لا تعود الممرات الاستراتيجية مجرد مساحات تتحرك عبرها الناقلات، بل تصبح نقاطاً يمكن للصدمات التي تبدأ فيها أن تنتقل تدريجياً إلى سعر المال العالمي.
إعادة تعريف أمن الطاقة
إذا كانت هذه السلسلة صحيحة، فإن الدرس الأوسع لا يتعلق بالديزل وحده، بل بالطريقة التي تقيس بها الدول أمنها الطاقوي. فالدولة التي تمتلك احتياطيات نفطية كبيرة ليست آمنة بالضرورة إذا كانت قدرتها على التكرير محدودة أو معرضة للخطر، كما أن الدولة التي تستطيع استيراد الخام من مصادر متنوعة قد تبقى معرضة لأزمة إذا كانت تعتمد بصورة مفرطة على عدد محدود من المصافي أو على استيراد المنتجات المكررة عبر ممر واحد. وحتى امتلاك مصافٍ محلية لا يضمن الحماية الكاملة إذا كانت هذه المنشآت تعتمد على أنواع محددة من الخام أو على تقنيات وقطع غيار خارجية أو تفتقر إلى المرونة اللازمة لتغيير مزيج المنتجات وفق احتياجات السوق.
لهذا ينبغي توسيع مفهوم أمن الطاقة ليشمل أمن الإمداد، وأمن الممرات، وأمن التكرير، وأمن التخزين والتوزيع، والقدرة على التعويض عند وقوع الصدمات. ومن شأن هذا الفهم أن يغير بعض أولويات السياسة الاقتصادية؛ فقد يصبح تنويع مصادر المنتجات المكررة مهماً بقدر تنويع مصادر الخام، وقد تحتاج الدول إلى التفكير في مخزونات استراتيجية من بعض المنتجات وليس النفط وحده، وفي حماية المصافي باعتبارها بنية تحتية استراتيجية، والحفاظ على درجة من الطاقة الاحتياطية حتى عندما لا تكون الأكثر ربحية في الظروف الطبيعية.
وتزداد هذه المسألة حساسية مع التحول العالمي في الطاقة. فكلما ازداد الاعتقاد بأن الطلب على الوقود الأحفوري سيتراجع على المدى الطويل، أصبحت الشركات أكثر حذراً في ضخ استثمارات ضخمة في مصافٍ جديدة يفترض أن تعمل لعقود. لكن إذا تراجع الاستثمار في طاقة التكرير بسرعة أكبر من تراجع الطلب الفعلي على الديزل ووقود الطائرات والمنتجات الأخرى، فقد تظهر خلال المرحلة الانتقالية فجوة جديدة: اقتصاد عالمي لا يزال يحتاج إلى المنتجات النفطية، لكنه يصبح أقل استعداداً للاستثمار في القدرة الصناعية اللازمة لإنتاجها. وعندها يمكن أن يصبح التحول الطاقوي، إذا لم يُدر بتوازن، عاملاً إضافياً في هشاشة أمن التكرير قبل أن يؤدي في النهاية إلى خفض الاعتماد على النفط.
المضيق الذي لا يظهر على الخريطة
لأكثر من نصف قرن، بُني جزء كبير من الجيوبوليتيك النفطي حول سؤالين: من يملك النفط، ومن يسيطر على الطريق الذي يمر عبره؟ ومن هرمز إلى باب المندب وقناة السويس، رسمت الخرائط نقاط الاختناق التي تستطيع فيها الجغرافيا التأثير في الاقتصاد العالمي. لكن الأزمات الأخيرة تكشف أن هناك نوعاً آخر من الاختناق لا تحيط به سواحل ولا يظهر بسهولة على الخريطة، لأنه يقع داخل شبكة المصافي والمخزونات ومراكز التوزيع.
قد تكون الآبار ممتلئة، والناقلات جاهزة، والمضيق مفتوحاً، ومع ذلك تبقى الطاقة غالية إذا لم تستطع هذه الشبكة تحويل الخام إلى المنتجات المطلوبة بالكميات والكلفة والسرعة المناسبة. ولهذا لا ينبغي أن يحل مفهوم أمن التكرير محل أمن النفط أو أمن الممرات، بل أن يصبح الحلقة التي تربط بينهما وبين أمن الاقتصاد الفعلي. فالمعادلة لم تعد تتوقف عند امتلاك الخام أو ضمان مروره، وإنما تمتد إلى القدرة على تحويله وتخزينه وتوزيعه وامتصاص الصدمات التي تصيب أي مرحلة من هذه المراحل.
وهنا قد يكون الدرس الأهم في أزمات الطاقة الراهنة. لقد أمضى العالم عقوداً وهو يسأل من يملك البئر ومن يسيطر على المضيق، لكن حروب الممرات والطاقة تفرض إضافة سؤال ثالث: من يستطيع تكرير النفط عندما تبدأ الحرب؟ فالبرميل لا يصبح قوة اقتصادية كاملة بمجرد استخراجه من الأرض، ولا بمجرد عبوره هرمز أو وصوله إلى الميناء، بل عندما يتحول إلى الطاقة التي يستطيع الاقتصاد استخدامها. وبين البئر والمستهلك يوجد، إذاً، مضيق آخر لا يظهر على الخرائط، لكنه قد يحدد في لحظة الأزمة سعر النقل والغذاء والتضخم والفائدة معاً: إنه المصفاة.